โรคมะเร็งยังคงครองแชมป์สาเหตุการเสียชีวิตอันดับต้นๆ ของคนไทยมาอย่างต่อเนื่อง แม้วิวัฒนาการทางการแพทย์ในปัจจุบันจะก้าวหน้าไปมากจนช่วยเพิ่มโอกาสรอดชีวิตและลดผลข้างเคียงได้อย่างเห็นได้ชัด แต่นวัตกรรมเหล่านั้นมาพร้อมกับ “ค่าใช้จ่ายทางการแพทย์” ที่สูงลิบลิ่ว จนหลายครอบครัวต้องเผชิญกับวิกฤตทางการเงินโดยไม่ทันตั้งตัว
หากต้องเผชิญหน้ากับโรคมะเร็งในยุคนี้ การรักษาแบบดั้งเดิมกับนวัตกรรมใหม่มีค่าใช้จ่ายต่างกันแค่ไหน และควรเตรียมแผนประกันสุขภาพอย่างไรเพื่อรับมือได้อย่างครอบคลุม?
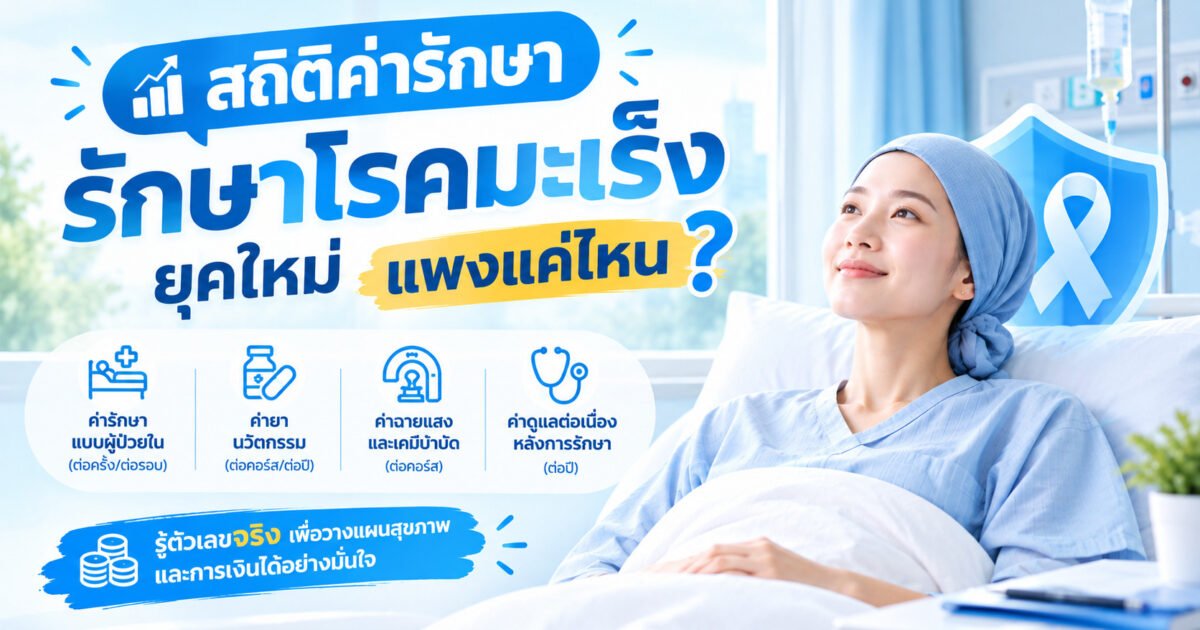
1. เปิดสถิติค่ารักษามะเร็งยุคใหม่: เคมีบำบัด vs ยามุ่งเป้า (Targeted Therapy)
ในอดีต การรักษามะเร็งหลักๆ คือการผ่าตัด ฉายแสง และให้ยาเคมีบำบัด (Chemotherapy) แต่ปัจจุบันการแพทย์มุ่งเน้นไปที่ การรักษาแบบเจาะจง (Targeted Therapy) และ ภูมิคุ้มกันบำบัด (Immunotherapy) ซึ่งมีประสิทธิภาพสูงและทำลายเซลล์ปกติน้อยกว่า ทว่าตัวเลขค่ารักษาพยาบาลก็ก้าวกระโดดขึ้นหลายเท่าตัว:
| รูปแบบการรักษา | ลักษณะการรักษา | ค่าใช้จ่ายเฉลี่ยโดยประมาณ (รพ. เอกชน) |
| เคมีบำบัด (Chemotherapy) | ให้ยาทำลายเซลล์มะเร็ง แบ่งเป็นคอร์ส (รอบละ 3–4 สัปดาห์) | 30,000 – 100,000 บาท / คอร์ส (ตลอดคอร์สเฉลี่ย 300,000 – 800,000 บาท) |
| รังสีรักษา (Radiation Therapy) | ฉายแสงเฉพาะจุด เพื่อยับยั้งการเจริญเติบโตของก้อนเนื้อ | 100,000 – 400,000 บาท / คอร์ส |
| ยามุ่งเป้า (Targeted Therapy) | ยาออกฤทธิ์ขัดขวางโมเลกุลโปรตีนของเซลล์มะเร็งโดยเฉพาะ | 100,000 – 300,000 บาท / เดือน (คอร์สระยะยาว 6 เดือน – 1 ปี รวม 1,000,000 – 3,000,000+ บาท) |
| ภูมิคุ้มกันบำบัด (Immunotherapy) | กระตุ้นระบบภูมิคุ้มกันร่างกายให้กำจัดเซลล์มะเร็งเอง | 200,000 – 400,000 บาท / เข็ม (รวมตลอดการรักษาแตะ 2,000,000 – 4,000,000+ บาท) |
หมายเหตุ: ค่ารักษาพยาบาลขึ้นอยู่กับชนิดของมะเร็ง ระยะของโรค และโรงพยาบาลที่เข้ารับการรักษา
เห็นได้ชัดว่า การรักษามะเร็งยุคใหม่มักไม่ได้จบที่การนอนโรงพยาบาลผ่าตัดเพียงครั้งเดียว แต่เป็นการรักษาต่อเนื่องแบบ ผู้ป่วยนอก (Day Case / OPD) ด้วยตัวยาประสิทธิภาพสูง ซึ่งทำให้ค่าใช้จ่ายทะลุหลักล้านบาทได้อย่างง่ายดาย
2. ประกันแบบไหนที่คุ้มครองมะเร็งยุคใหม่ได้จริง?
การมีประกันเพียงแผนพื้นฐานอาจไม่ครอบคลุมค่ารักษาจริง หากเกิดเคสมะเร็งขึ้น สิ่งที่ต้องพิจารณาเมื่อเลือกแบบประกัน มีดังนี้:
- ต้องเป็น “ประกันสุขภาพแบบเหมาจ่ายวงเงินสูง”: ประกันสุขภาพแบบแยกค่าใช้จ่ายในอดีต (ที่จำกัดค่ายาหลักหมื่นบาท) ไม่เพียงพอสำหรับยามุ่งเป้าอีกต่อไป แผนที่เหมาะสมควรมีวงเงินเหมาจ่ายหลักล้านบาทขึ้นไป
- ต้องคุ้มครองการรักษาแบบไม่ต้องนอนโรงพยาบาล: นวัตกรรมการให้คีโม ฉายแสง หรือยามุ่งเป้า ส่วนใหญ่คนไข้จะมารับยาแล้วกลับบ้านได้ทันที กรมธรรม์จึงต้องครอบคลุมหมวดการรักษาเนื้องอกหรือมะเร็ง ทั้งเคมีบำบัด รังสีรักษา และการผ่าตัดที่ไม่ต้องนอน รพ. (Day Surgery)
- ควรถือคู่กับ “ประกันโรคร้ายแรง (Critical Illness) แบบเจอจ่ายจบ”: เพื่อให้มีเงินสดก้อนหนึ่งสำรองไว้เป็นค่าใช้จ่ายดำรงชีพ ค่าจ้างผู้ดูแล หรือค่ายานอกบัญชีในระหว่างที่ต้องหยุดงานรักษาตัว
3. วางแผนรับมือโรคมะเร็งอย่างคุ้มค่าด้วย Enjoy Health Extra
หากต้องการแผนประกันสุขภาพเหมาจ่ายที่ให้ความคุ้มครองระดับสูง แต่ไม่อยากแบกรับภาระค่าเบี้ยประกันแพงเกินความจำเป็น Enjoy Health Extra คือหนึ่งในเครื่องมือทางการเงินที่ออกแบบมาเพื่อตอบโจทย์นี้:
- วงเงินเหมาจ่ายสูงถึงหลักล้าน: แผนความคุ้มครองสูง คลุมค่าห้องเดี่ยวมาตรฐาน ค่ารักษาพยาบาล ค่ายา และการผ่าตัดตามจริงภายใต้วงเงินเหมาจ่าย
- ครอบคลุมการบำบัดรักษาโรคมะเร็ง: มีหมวดผลประโยชน์รองรับค่าเคมีบำบัดและรังสีรักษา ช่วยแบ่งเบาค่าใช้จ่ายที่เกิดขึ้นจริงในโรงพยาบาล
- ปรับลดเบี้ยได้ด้วย Deductible (ความรับผิดส่วนแรก): หากมีสวัสดิการพนักงานหรือประกันกลุ่มอยู่แล้ว สามารถเลือกแผนแบบมีความรับผิดส่วนแรก (เช่น 20,000 / 50,000 บาท) เพื่อใช้สวัสดิการเดิมตัดค่ารักษาขั้นต้น ส่งผลให้ค่าเบี้ยรายปีถูกลงสูงสุดถึง 50–70%
- นำไปลดหย่อนภาษีได้: เบี้ยประกันสุขภาพสามารถนำไปใช้สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามเกณฑ์ที่กรมสรรพากรกำหนด
การเตรียมพร้อมคือทางรอด ไม่ใช่ภาระ
โรคมะเร็งในยุคนี้ไม่ใช่จุดสิ้นสุดของชีวิตอีกต่อไป เทคโนโลยีทางการแพทย์ช่วยให้ผู้ป่วยมีโอกาสหายหรือใช้ชีวิตได้ยาวนานขึ้นอย่างมีคุณภาพ แต่ความท้าทายที่แท้จริงคือ “การเข้าถึงยารักษาที่ดีที่สุดได้โดยไม่หมดตัว” การวางแผนประกันสุขภาพเหมาจ่ายที่มีวงเงินรองรับอย่างเพียงพอ จึงเป็นเครื่องการันตีว่าในวันที่เผชิญวิกฤต คุณและคนที่คุณรักจะได้เลือกทางเลือกการรักษาที่ดีที่สุดเสมอ
สนใจประเมินความเสี่ยง ออกแบบแผนความคุ้มครองโรคร้ายแรง หรือคำนวณเบี้ยประกันเหมาจ่าย Enjoy Health Extra ให้เหมาะกับคุณ ทัก LINE สอบถามข้อมูลเพิ่มเติมได้ทันทีที่: https://lin.ee/8wknqJZ