หนึ่งในคำถามยอดฮิตของมนุษย์เงินเดือนและพนักงานประจำคือ “ที่ทำงานมีประกันกลุ่ม (Group Insurance) ให้อยู่แล้ว ทำไมยังต้องควักเงินซื้อประกันสุขภาพส่วนตัวเพิ่มอีก?” หลายคนมองว่าการซื้อเพิ่มคือการจ่ายเบี้ยซ้ำซ้อนโดยไม่จำเป็น แต่ในความเป็นจริง หากเกิดการเจ็บป่วยหนัก ผ่าตัดใหญ่ หรือตรวจพบโรคร้ายแรง วงเงินจากสวัสดิการของบริษัทมักจะไม่เพียงพอต่อค่ารักษาพยาบาลในโรงพยาบาลเอกชนยุคปัจจุบัน
บทความนี้จะพามาวิเคราะห์จุดแข็ง-จุดโหว่ของประกันกลุ่ม พร้อมแนะแนวทางการวางแผนประกบคู่กับประกันสุขภาพเหมาจ่าย Enjoy Health Extra ให้คุ้มค่าที่สุด โดยไม่ต้องจ่ายเบี้ยแพงเกินตัว
1. จุดโหว่สำคัญของประกันกลุ่ม ที่คนทำงานมักมองข้าม
แม้ประกันกลุ่มจะเป็นสวัสดิการที่ดีเยี่ยมสำหรับดูแลการเจ็บป่วยทั่วไป แต่ก็มีข้อจำกัดสำคัญ 3 ประการที่คุณต้องระวัง:
- วงเงินจำกัดต่อครั้ง (Sub-limit ต่ำ): ประกันกลุ่มส่วนใหญ่กำหนดเพดานค่าห้องไว้เฉลี่ย 1,500 – 3,500 บาท/วัน และค่ารักษาพยาบาลทั่วไปอยู่ที่ราว 30,000 – 60,000 บาท/ครั้ง ซึ่งหากเป็นการผ่าตัดใหญ่ นอน ICU หรือโรคร้ายแรง ค่าใช้จ่ายจริงมักพุ่งสูงถึงหลักแสนหรือหลักล้านบาท ทำให้เกิด “ส่วนต่าง” ก้อนโตที่ต้องควักเงินเก็บมาจ่ายเอง
- ความคุ้มครองไม่ได้อยู่กับเราตลอดไป: สิทธิประกันกลุ่มจะสิ้นสุดลงทันทีเมื่อคุณลาออก เปลี่ยนงาน ถูกเลิกจ้าง หรือเกษียณอายุ หากไปรอทำประกันสุขภาพตอนตรวจพบโรคประจำตัวแล้ว บริษัทประกันอาจปฏิเสธความคุ้มครองโรคนั้นๆ หรืออาจไม่รับทำประกันเลย
- แผนความคุ้มครองควบคุมไม่ได้: บริษัทนายจ้างอาจมีการปรับลดสิทธิประโยชน์หรือเปลี่ยนบริษัทประกันตามผลประกอบการในแต่ละปี
2. วิธีวางแผนประกันสุขภาพคู่กับประกันกลุ่มให้คุ้มที่สุด
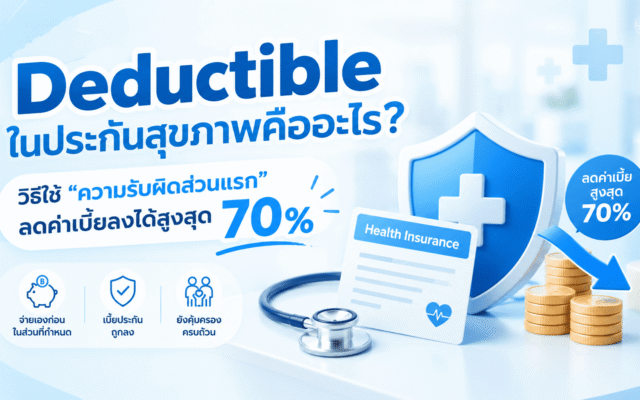
เคล็ดลับของการทำประกันสุขภาพเสริมสำหรับคนมีประกันกลุ่ม ไม่ใช่การซื้อซ้ำซ้อน แต่คือการ “ปิดรอยรั่วเรื่องวงเงินส่วนเกิน” โดยใช้กลยุทธ์ Deductible (ความรับผิดส่วนแรก)
กลยุทธ์ “วงเงินสูง เบี้ยถูกลงเกินครึ่ง”
- ขั้นที่ 1: กางตารางผลประโยชน์ประกันกลุ่มเพื่อดูวงเงินค่ารักษาพยาบาลต่อครั้ง (เช่น ครอบคลุมประมาณ 30,000 – 50,000 บาท)
- ขั้นที่ 2: ทำประกันสุขภาพส่วนตัวแบบเหมาจ่ายวงเงินสูง แต่เลือกแบบ มี Deductible ให้สอดคล้องกับวงเงินประกันกลุ่ม
- ขั้นที่ 3 (ผลลัพธ์เมื่อเข้ารักษา):
- เคสป่วยทั่วไป: ใช้ประกันกลุ่มเคลมได้ตามปกติ ไม่ต้องควักเงินตัวเอง
- เคสผ่าตัด/โรคร้ายแรง (เช่น ค่ารักษา 500,000 บาท): ใช้ประกันกลุ่มจ่าย 30,000 บาทแรก ซึ่งทำหน้าที่เป็น Deductible พอดิบพอดี จากนั้นประกันสุขภาพส่วนตัวจะเข้ามารับผิดชอบยอดส่วนเกินที่เหลือทั้งหมด
การเลือกแบบมี Deductible ร่วมกับประกันกลุ่ม จะช่วยให้คุณ ประหยัดค่าเบี้ยประกันสุขภาพส่วนตัวลงได้มากถึง 40–70% เมื่อเทียบกับแผนที่จ่ายตั้งแต่บาทแรก
3. ทำไม Enjoy Health Extra ถึงเป็นตัวช่วยที่สมบูรณ์แบบสำหรับมนุษย์เงินเดือน?
สำหรับผู้ที่มีสวัสดิการบริษัทหรือประกันกลุ่มอยู่แล้ว แผนประกันสุขภาพเหมาจ่าย Enjoy Health Extra ออกแบบโครงสร้างมาเพื่อต่อยอดสวัสดิการเดิมได้อย่างลงตัว:
- เลือก Deductible ได้ยืดหยุ่น: สามารถจับคู่วงเงินความรับผิดส่วนแรกให้พอดีกับประกันกลุ่มเดิม ช่วยลดภาระเบี้ยรายปีได้อย่างมีนัยสำคัญ
- วงเงินเหมาจ่ายระดับสูง: หมดกังวลเรื่องส่วนเกินค่าผ่าตัด ค่ายา หรือค่ารักษาโรคร้ายแรง ครอบคลุมตามจริงภายใต้วงเงินเหมาจ่ายหลักล้าน
- คุ้มครองค่าห้องและค่ารักษามาตรฐานสูง: รองรับการรักษาในโรงพยาบาลเอกชนชั้นนำทั่วประเทศ
- สิทธิประโยชน์ทางภาษี: นำเบี้ยประกันสุขภาพไปใช้ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้สูงสุด 25,000 บาท (เมื่อรวมกับประกันชีวิตทั่วไปไม่เกิน 100,000 บาท)
สรุป: มีประกันกลุ่มแล้ว ควรเริ่มอย่างไร?
การมีประกันกลุ่มคือ “เกราะชั้นแรก” สำหรับค่าใช้จ่ายย่อยๆ ในชีวิตประจำวัน แต่การมี Enjoy Health Extra คือการสร้าง “ตาข่ายนิรภัยทางการเงิน” สำหรับเคสใหญ่ที่อาจกระทบต่อเงินเก็บทั้งชีวิต การวางแผนควบคู่กันจึงเป็นคำตอบที่ชาญฉลาดที่สุด ทั้งในแง่ความปลอดภัยและความประหยัด
หากคุณต้องการคำนวณเบี้ยประกัน ออกแบบแผน Enjoy Health Extra ให้พอดีกับวงเงินประกันกลุ่มของบริษัทที่คุณมีอยู่ หรือต้องการตรวจเช็กความคุ้มครองฟรี สามารถทัก LINE สอบถามข้อมูลเพิ่มเติมได้ทันทีที่: https://lin.ee/8wknqJZ